Importer un véhicule en Suisse peut être une bonne affaire — à
condition de bien comprendre les taxes qui s’appliquent réellement.
Depuis le 1er janvier 2024, il n’y a plus de droits de
douane sur les véhicules, et la sanction CO₂ ne concerne
que les véhicules neufs ou quasi neufs. Restent l’impôt
fédéral sur les véhicules automobiles (4 %), la TVA (8,1 %) et quelques
émoluments. Ce guide détaille chaque poste, son montant et son mode de
calcul, avec des exemples chiffrés recalculés.
Dernière mise à jour : 10 septembre 2026
Vue d’ensemble des taxes
à l’importation
Lorsque vous importez un véhicule en Suisse (neuf ou d’occasion),
voici ce que la douane et les autorités fédérales perçoivent :
| Taxe | Taux | Base de calcul / condition |
|---|---|---|
| Droits de douane | CHF 0 | Supprimés depuis le 1er janvier 2024, quelle que soit l’origine du véhicule |
| Impôt fédéral sur les véhicules automobiles | 4 % | Valeur du véhicule (voitures de tourisme, minibus et voitures de livraison ≤ 1 600 kg ; pas les motos) |
| TVA (impôt sur les importations) | 8,1 % | Valeur du véhicule + frais de transport jusqu’en Suisse + impôt de 4 % |
| Sanction CO₂ | CHF 95 par gramme de dépassement (2025 et 2026) | Véhicules neufs ou quasi neufs uniquement (voir section 4) |
| Rapport d’expertise form. 13.20 A | CHF 20 | Preuve de dédouanement délivrée par le bureau de douane |
Important : l’impôt de 4 % et la TVA s’appliquent
que le véhicule soit neuf ou d’occasion. La sanction CO₂, en revanche,
ne frappe pas les occasions immatriculées à l’étranger depuis plus de
12 mois (ou plus de 6 mois avec plus de 5 000 km). Seul le régime des
effets de déménagement permet une exonération complète
de l’impôt et de la TVA (voir plus bas).
1. Les droits de douane : CHF 0 depuis
2024
Jusqu’à fin 2023, la douane percevait un droit au poids (de l’ordre
de CHF 12 à 15 par 100 kg) sur les véhicules qui ne pouvaient pas
prouver leur origine européenne. Ce n’est plus le cas : avec la
suppression des droits de douane sur les produits
industriels entrée en vigueur le 1er janvier
2024, les véhicules (chapitre 87 du tarif des douanes) sont
importés en franchise de droits, quelle que soit leur
origine — Allemagne, France, Italie, mais aussi États-Unis ou Japon.
| Type de véhicule | Droit de douane depuis le 1.1.2024 |
|---|---|
| Voiture de tourisme | CHF 0 |
| Moto | CHF 0 |
| Utilitaire léger (< 3,5 t) | CHF 0 |
| Véhicule électrique | CHF 0 |
Conséquence pratique : le formulaire EUR.1 ou la
déclaration d’origine sur facture, autrefois réclamés pour bénéficier de
la franchise « origine UE », ne servent plus à rien pour un véhicule qui
reste en Suisse. Inutile de les demander au vendeur.
2. L’impôt fédéral sur les
véhicules automobiles (4 %)
Principe
L’impôt sur les véhicules automobiles est une taxe fédérale de
4 % sur la valeur du véhicule, perçue par l’OFDF au
moment de l’importation. Il concerne les voitures de
tourisme (quel que soit leur poids), les minibus
et les voitures de livraison d’un poids unitaire ne
dépassant pas 1 600 kg. Les motocycles n’y sont pas
soumis. Depuis le 1er janvier 2024, les
véhicules électriques paient eux aussi les 4 % (l’exonération dont ils
bénéficiaient a été supprimée par le Conseil fédéral).
Base de calcul
| Situation | Base de calcul |
|---|---|
| Véhicule neuf | Prix facturé |
| Véhicule d’occasion | Prix d’achat réel (facture ou contrat de vente) |
| Import entre particuliers | La douane peut estimer la valeur si le prix indiqué paraît anormalement bas ou n’est pas documenté |
Exemple (taux indicatif 1 EUR ≈ CHF 0,95)
| Véhicule | Prix d’achat | Impôt automobile (4 %) |
|---|---|---|
| VW Golf d’occasion (EUR 18’000) | CHF 17’100 | CHF 684 |
| BMW X3 d’occasion (EUR 32’000) | CHF 30’400 | CHF 1’216 |
| Mercedes Classe C neuve (EUR 45’000) | CHF 42’750 | CHF 1’710 |
| Moto d’occasion (EUR 8’000) | CHF 7’600 | CHF 0 (motocycle non soumis) |
3. La TVA à l’importation (8,1 %)
Principe
La TVA suisse de 8,1 % s’applique sur la valeur du
véhicule augmentée des frais de transport jusqu’au lieu de
destination en Suisse et de l’impôt de 4 %. Les montants en
devise étrangère sont convertis au taux de change douanier du jour.
Base de calcul
Base TVA = Prix d'achat + Frais de transport (le cas échéant) + Impôt automobile (4 %)
TVA = Base TVA × 8,1 %
Exemple complet
Pour une VW Golf d’occasion achetée en Allemagne à EUR 18’000 (≈ CHF
17’100) et ramenée par la route par l’acheteur (pas de facture de
transport) :
| Poste | Montant |
|---|---|
| Prix d’achat | CHF 17’100 |
| Droits de douane | CHF 0 |
| Impôt automobile (4 %) | CHF 684 |
| Base TVA | CHF 17’784 |
| TVA (8,1 %) | CHF 1’440 |
TVA du pays d’achat
Un particulier ne « récupère » pas lui-même la TVA étrangère. En
pratique, deux cas se présentent :
| Vendeur | TVA du pays d’achat | Ce qui se passe |
|---|---|---|
| Professionnel au régime normal (véhicule neuf ou occasion « TVA récupérable ») |
19 % DE / 20 % FR / 22 % IT | Le vendeur peut facturer hors TVA à l’exportation (souvent contre une caution remboursée sur présentation de la preuve d’exportation) |
| Professionnel au régime de la marge (occasion courante) | Incluse dans le prix, non récupérable | Vous payez la TVA suisse en plus : comparez bien les prix finaux |
| Particulier | Aucune TVA | Seule la TVA suisse de 8,1 % s’applique |
4. La sanction CO₂ : seulement pour les
véhicules neufs ou quasi neufs
Principe
Depuis 2012, la Suisse applique aux voitures de tourisme (et aux
voitures de livraison et tracteurs à sellette légers)
nouvellement immatriculées des prescriptions sur les
émissions de CO₂. Quand un particulier importe lui-même un véhicule, il
est considéré comme petit importateur : la cible et la
sanction sont calculées individuellement pour son
véhicule, sans possibilité de compensation avec d’autres
voitures.
Quels véhicules sont
concernés ?
| Situation du véhicule importé | Sanction CO₂ ? |
|---|---|
| Neuf (jamais immatriculé) | Oui |
| Immatriculé à l’étranger depuis moins de 6 mois | Oui |
| Immatriculé à l’étranger depuis 6 à 12 mois et moins de 5 000 km |
Oui |
| Immatriculé à l’étranger depuis plus de 6 mois et plus de 5 000 km |
Non |
| Immatriculé à l’étranger depuis plus de 12 mois | Non |
| Motocycle | Non (pas soumis aux prescriptions CO₂) |
Autrement dit : l’immense majorité des occasions
achetées en Allemagne, en France ou en Italie ne paie aucune
sanction CO₂. Le sujet ne concerne que les véhicules neufs, les
véhicules de démonstration et les « occasions » de quelques mois à
faible kilométrage.
Valeur cible et tarif
| Période | Valeur cible (voitures de tourisme, WLTP) | Sanction par gramme de dépassement |
|---|---|---|
| 2025 – 2029 | 93,6 g CO₂/km | CHF 95 (années de référence 2025 et 2026) |
| Dès 2030 | 49,5 g CO₂/km | Fixé par le Conseil fédéral |
Attention : la cible individuelle de votre véhicule
est ajustée en fonction de son poids à vide par
rapport au poids moyen du parc. Un véhicule lourd a une cible un peu
plus élevée, un véhicule léger une cible plus basse — une voiture peut
donc être sanctionnée même si elle émet moins de 93,6 g/km. Seul
l’outil de calcul de
l’OFEN donne le montant exact.
Calcul de la sanction
Sanction = (Émissions CO₂ WLTP du véhicule − Cible individuelle) × CHF 95Illustration : un SUV neuf qui émet 175 g/km avec
une cible individuelle de 100 g/km dépasse de 75 g → sanction de
75 × 95 = CHF 7’125, à payer avant l’immatriculation.
Le même modèle acheté d’occasion, immatriculé en Allemagne depuis
18 mois : CHF 0.
Quand et comment la
sanction est-elle payée ?
La sanction n’est pas perçue à la douane et elle
n’est pas facturée après coup. Pour un véhicule soumis, le petit
importateur doit, avant la première immatriculation :
- saisir le véhicule dans le portail « Importation d’un véhicule » de
l’OFROU (fahrzeugimport.astra.admin.ch) ; - demander l’attestation CO₂ à l’OFEN
et payer le montant éventuel de la sanction ; - présenter l’attestation au service cantonal des
automobiles, qui l’exige avec le formulaire 13.20 A pour
immatriculer le véhicule.
Alternative : céder les émissions du véhicule à un grand importateur
(via une « bourse CO₂ »), ce qui peut réduire la sanction, voire donner
droit à un bonus pour un véhicule très efficient.
5. Autres frais
Frais administratifs et
techniques
| Poste | Coût |
|---|---|
| Rapport d’expertise form. 13.20 A (preuve de dédouanement, délivré par la douane) |
CHF 20 |
| Expertise technique (contrôle cantonal / MFK) | CHF 50-150 |
| Immatriculation et plaques | CHF 50-150 (selon canton) |
| Plaques provisoires étrangères + assurance | CHF 30-100 |
| Certificat de conformité (COC) si absent | Variable selon le constructeur |
Transport du véhicule
| Mode de transport | Coût estimé |
|---|---|
| Conduire soi-même (plaques provisoires) | CHF 30-100 (plaques + assurance) + carburant |
| Remorque / plateau | CHF 200-500 |
| Transport professionnel | CHF 500-1’500 (entre dans la base TVA) |
Exemples complets :
coût total d’importation
Hypothèses : véhicules d’occasion immatriculés à l’étranger depuis
plus de 12 mois (donc sans sanction CO₂), ramenés par
la route par l’acheteur, taux indicatif 1 EUR ≈ CHF 0,95, expertise +
immatriculation CHF 200.
Exemple 1 : VW
Golf d’occasion depuis l’Allemagne
| Poste | Montant |
|---|---|
| Prix d’achat (EUR 18’000) | CHF 17’100 |
| Droits de douane | CHF 0 |
| Impôt automobile (4 %) | CHF 684 |
| TVA (8,1 % sur 17’784) | CHF 1’440 |
| Sanction CO₂ (occasion > 12 mois) | CHF 0 |
| Formulaire 13.20 A | CHF 20 |
| Expertise + immatriculation | CHF 200 |
| Total taxes et frais | CHF 2’344 |
| Prix total (véhicule + taxes) | CHF 19’444 |
Exemple 2 : BMW X3
d’occasion depuis l’Allemagne
| Poste | Montant |
|---|---|
| Prix d’achat (EUR 32’000) | CHF 30’400 |
| Droits de douane | CHF 0 |
| Impôt automobile (4 %) | CHF 1’216 |
| TVA (8,1 % sur 31’616) | CHF 2’561 |
| Sanction CO₂ (occasion > 12 mois) | CHF 0 |
| Formulaire 13.20 A | CHF 20 |
| Expertise + immatriculation | CHF 200 |
| Total taxes et frais | CHF 3’997 |
| Prix total (véhicule + taxes) | CHF 34’397 |
Exemple 3 :
Tesla Model 3 d’occasion depuis la France
| Poste | Montant |
|---|---|
| Prix d’achat (EUR 25’000) | CHF 23’750 |
| Droits de douane | CHF 0 |
| Impôt automobile (4 %, aussi pour les électriques depuis 2024) | CHF 950 |
| TVA (8,1 % sur 24’700) | CHF 2’001 |
| Sanction CO₂ | CHF 0 |
| Formulaire 13.20 A | CHF 20 |
| Expertise + immatriculation | CHF 200 |
| Total taxes et frais | CHF 3’171 |
| Prix total (véhicule + taxes) | CHF 26’921 |
Exemple 4 : moto
d’occasion depuis l’Allemagne
| Poste | Montant |
|---|---|
| Prix d’achat (EUR 8’000) | CHF 7’600 |
| Droits de douane | CHF 0 |
| Impôt automobile | CHF 0 (motocycles non soumis) |
| TVA (8,1 % sur 7’600) | CHF 616 |
| Sanction CO₂ | CHF 0 |
| Formulaire 13.20 A | CHF 20 |
| Expertise + immatriculation | CHF 200 |
| Total taxes et frais | CHF 836 |
| Prix total (véhicule + taxes) | CHF 8’436 |
Conclusion : pour une occasion, comptez environ
12,5 % de taxes (4 % + 8,1 % sur le total) plus
CHF 200 à 300 de frais fixes. Pour une moto, environ 8,1 %. La sanction
CO₂ ne change la donne que pour les véhicules neufs ou de quelques
mois.
Exonération :
le régime des effets de déménagement
Si vous transférez votre domicile en Suisse, votre véhicule peut être
importé en franchise de redevances comme effet de déménagement :
| Condition | Exigence |
|---|---|
| Usage personnel à l’étranger | Depuis au moins 6 mois avant le déménagement (à prouver par le permis de circulation étranger ou d’autres documents) |
| Déménagement effectif | Transfert de domicile en Suisse |
| Usage après l’importation | Vous devez continuer à utiliser le véhicule vous-même ; en cas de cession rapide à un tiers, les redevances peuvent être réclamées (renseignez-vous auprès de l’OFDF avant de vendre) |
| Déclaration | Formulaire 18.44 au premier passage de la frontière, dans un bureau de douane occupé |
Économie : l’exonération couvre l’impôt sur les
véhicules automobiles (4 %) et la TVA (8,1 %). Un véhicule utilisé
moins de 6 mois peut circuler non dédouané avec une autorisation
douanière (form. 15.30) pendant 2 ans au maximum, puis doit être
dédouané ou réexporté. La sanction CO₂ ne se pose que si le véhicule
est neuf ou quasi neuf au sens de la section 4.
La procédure
d’importation étape par étape
1. Avant l’achat
- Calculer le coût total (prix + 4 % + 8,1 % + frais)
pour vérifier la rentabilité - Vérifier la date de première immatriculation et le
kilométrage : au-delà de 12 mois (ou 6 mois et 5 000 km), pas
de sanction CO₂ - S’assurer que le véhicule est homologable en Suisse
(COC ou réception par type)
2. À l’achat
- Obtenir la facture d’achat ou le contrat de
vente - Obtenir le certificat d’immatriculation étranger et,
si possible, le COC - Demander des plaques provisoires pour le transport
(ou organiser un transport)
3. À la frontière suisse
- Se présenter au bureau de douane (ou déclarer en
ligne via e-dec web) avec le véhicule et tous les documents - Payer l’impôt automobile (4 %) et la TVA
(8,1 %) — aucun droit de douane - Recevoir le rapport d’expertise 13.20 A (CHF 20),
désormais aussi disponible en version numérique via Stadi
4. Après la frontière
- Si le véhicule est neuf ou quasi neuf : obtenir
l’attestation CO₂ (portail OFROU / OFEN) et payer la
sanction éventuelle - Faire contrôler le véhicule à l’expertise cantonale
(contrôle technique) - Faire immatriculer le véhicule au service des
automobiles de votre canton avec le 13.20 A - Souscrire une assurance RC suisse et recevoir les
plaques définitives
Outils et calculateurs
utiles
| Outil | Description |
|---|---|
| Outil de calcul OFEN pour petits importateurs |
Calcule la sanction CO₂ exacte d’un véhicule neuf ou quasi neuf |
| OFROU — Importation de véhicules |
Portail d’annonce des véhicules soumis aux prescriptions CO₂ |
| OFDF — Importation de véhicules |
Page officielle de la douane suisse (redevances, e-dec web, 13.20 A) |
| Calculateur d’importation Swiss Calculator |
Estimation rapide du coût total (à recouper avec les sources officielles) |
FAQ : douane, TVA et taxes à
l’importation
Y a-t-il encore des droits de douane sur une voiture
importée en Suisse ?
Non. Depuis le 1er janvier 2024, les droits de douane sur les
produits industriels, dont les véhicules, sont supprimés pour toute
origine. Aucune preuve d’origine (EUR.1) n’est nécessaire.
Quelles taxes paie-t-on à la douane pour une voiture
d’occasion ?
L’impôt fédéral sur les véhicules automobiles de 4 % sur la valeur du
véhicule, puis la TVA de 8,1 % sur la valeur augmentée des frais de
transport et de l’impôt de 4 %, plus CHF 20 pour le rapport d’expertise
13.20 A. Au total environ 12,5 % du prix d’achat.
Une voiture d’occasion importée paie-t-elle la sanction
CO₂ ?
Non si elle a été immatriculée à l’étranger plus de 12 mois avant la
déclaration en douane, ou plus de 6 mois avec plus de 5 000 km au
compteur. La sanction ne concerne que les véhicules neufs ou quasi
neufs.
Combien coûte la sanction CO₂ et quand la paie-t-on ?
CHF 95 par gramme de CO₂/km au-dessus de la cible individuelle du
véhicule (années de référence 2025 et 2026 ; valeur cible de 93,6 g/km
de 2025 à 2029, 49,5 g/km dès 2030). Elle se paie avant la première
immatriculation, via l’attestation OFROU/OFEN exigée par le service des
automobiles.
Les motos paient-elles l’impôt automobile de 4 % ?
Non. L’impôt de 4 % ne vise que les voitures de tourisme, les minibus
et les voitures de livraison jusqu’à 1 600 kg. Une moto importée paie
uniquement la TVA de 8,1 % et le formulaire 13.20 A.
Peut-on importer sa voiture sans taxes en déménageant en
Suisse ?
Oui, comme effet de déménagement, si vous transférez votre domicile
en Suisse et que vous avez utilisé le véhicule personnellement à
l’étranger depuis au moins 6 mois. L’impôt de 4 % et la TVA sont alors
exonérés (formulaire 18.44 à la frontière).
Vous cherchez un
véhicule déjà en Suisse ?
Importer un véhicule reste rentable dans bien des cas, mais demande
du temps et des démarches. Sur Motoro, des milliers de véhicules
d’occasion sont déjà immatriculés en Suisse — pas de douane, pas
d’attestation CO₂, pas de formulaire 13.20 A.
Parcourez les annonces sur
Motoro.ch — voitures, motos, utilitaires et plus encore,
déjà en Suisse.
Sources : OFDF
— Suppression des droits de douane sur les produits industriels au
1.1.2024, OFDF
— Importation définitive d’une voiture de tourisme (redevances, 13.20
A), OFDF
— Impôt sur les véhicules automobiles, OFDF — Effets
de déménagement, OFDF
— Déménagement : véhicules, OFEN —
Calcul des sanctions voitures de tourisme, OFEN
— Questions et réponses (95 CHF/g, 93,6 g/km, exemptions), OFROU —
Importation de véhicules, SCAN
Neuchâtel — Véhicules importés, TCS
— Importation directe de voitures
À lire aussi sur le blog Motoro : – Exporter
un véhicule depuis la Suisse : le guide complet – Homologation
d’un véhicule importé en Suisse – Import
vs achat local : comparatif des coûts réels
Annonces du moment sur Motoro
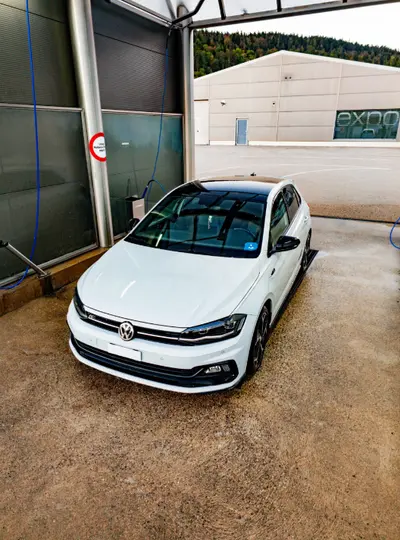 CHF 11’900VW Polo 1.0 TSI 115 Highline – 2020 – 91'500 km – Très bien équipée
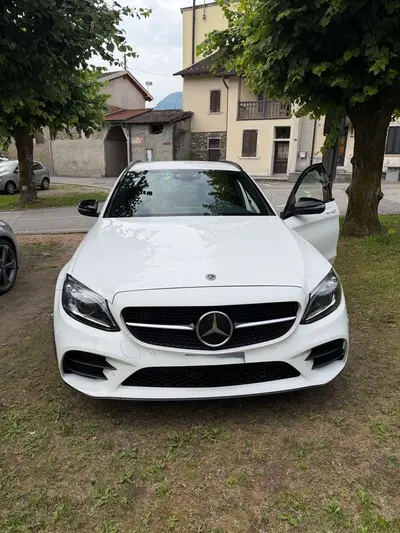 CHF 33’000Mercedes-Benz C220 4matic
 CHF 23’900porsche diesel
 CHF 22’500Seat Ateca DSG 1.5 Hola
 CHF 25’000A Vendre
 CHF 30’000tiguan come nuova perfetta